흑자 부도의 실체: 천만 원 벌고도 사채 이자를 못 갚은 이유 (플랫폼 정산 지연 실화)
- 공유 링크 만들기
- X
- 이메일
- 기타 앱
※ 이 글은 실제 비즈니스 경험을 모티브로 한 연재소설 '미친아빠'의 일부입니다.
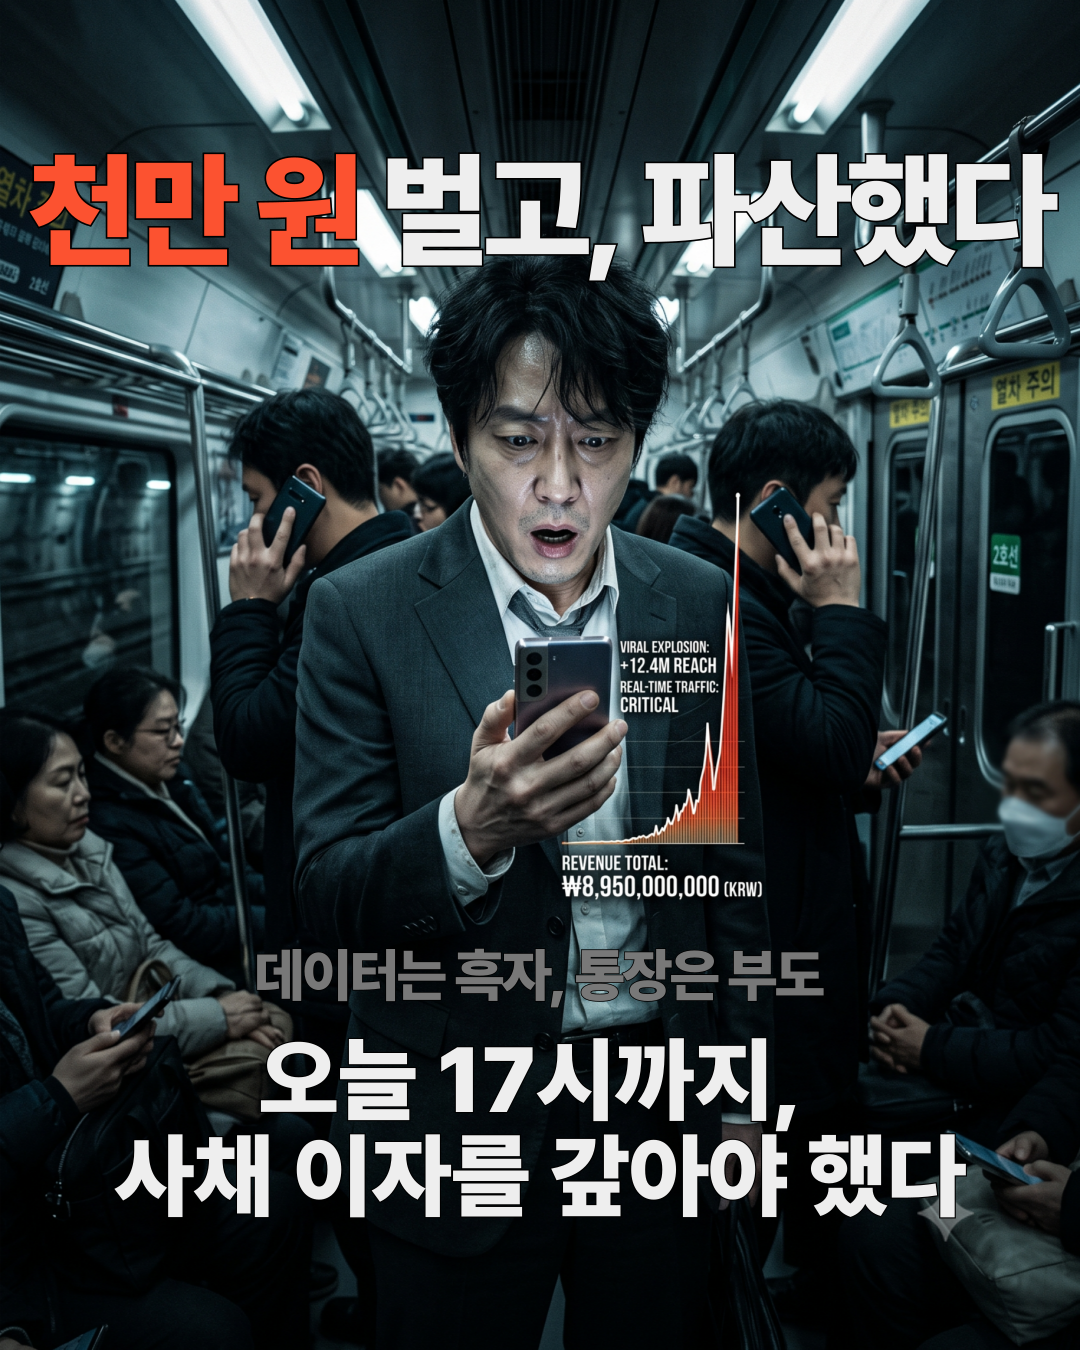
숏폼 콘텐츠로 실시간 조회수 41만을 돌파하며 예상 수익 천만 원을 기록했지만, 정산일이 다음 달 21일로 잡혀 당장 쓸 수 있는 현금은 0원이었다.
경영학 박사 출신 40대 가장이 손익계산서는 흑자, 현금흐름표는 부도인 '흑자 부도' 상태를 실제 인생에서 체험하게 된 사례다.
은행 대출과 카드론이 모두 막힌 상황에서 사채업자의 통보와 아내에게 이자를 구걸하는 상황까지 내몰리며 플랫폼 수익 정산 구조의 위험성이 드러난다.
흑자 부도의 실체: 천만 원 벌고도 사채 이자를 못 갚은 이유 (플랫폼 정산 지연 실화)
숏폼 조회수 41만 돌파, 예상 수익 천만 원의 순간
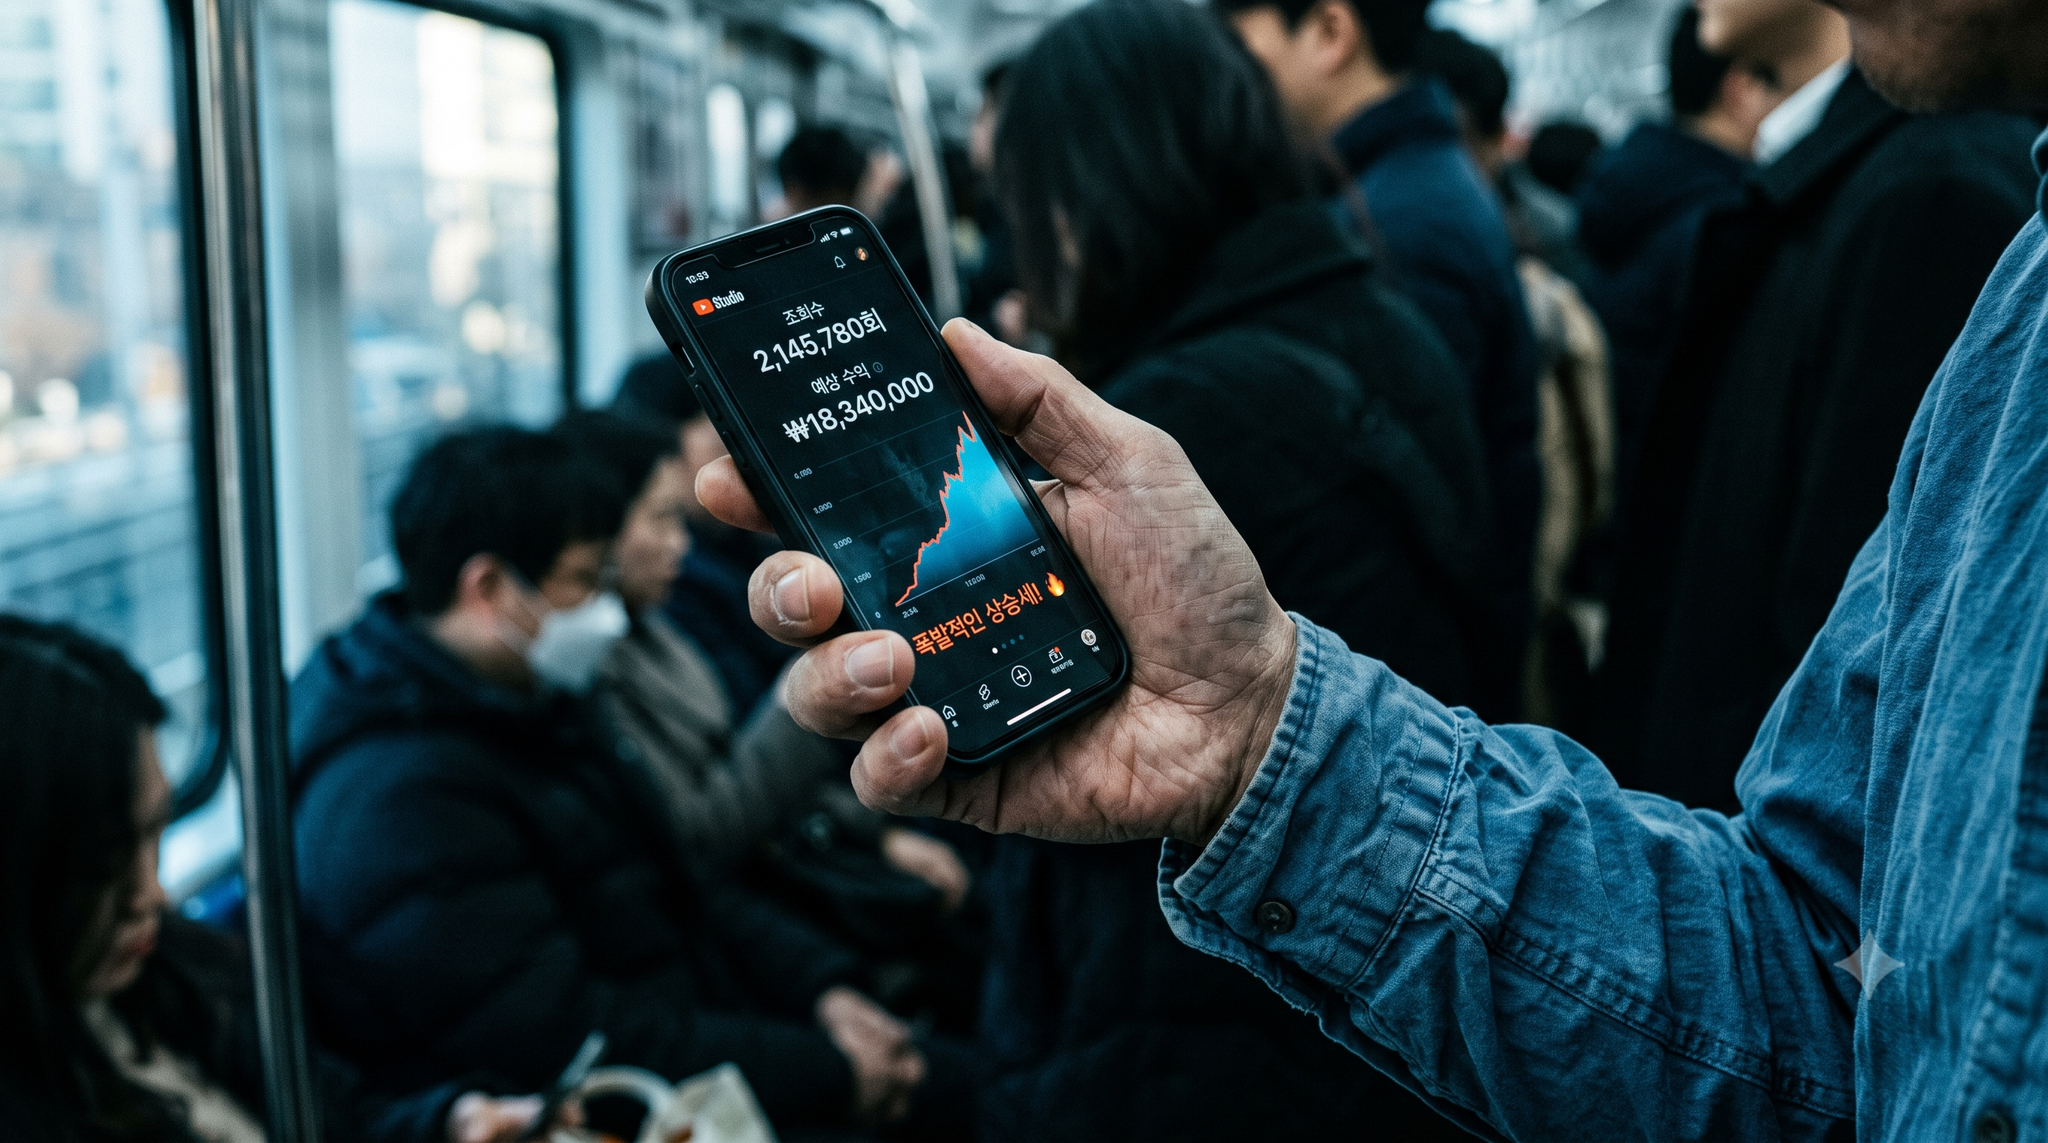
밤새 자동화된 콘텐츠 시스템을 돌리던 40대 가장은 출근길 지하철에서 대시보드를 확인하다 실시간 조회수 412,900이라는 숫자를 목격했다. AI로 제작된 다수의 숏폼 영상 중 하나가 알고리즘에 적중하며 조회수 곡선이 수직으로 치솟았고, 화면 하단에는 예상 수익 약 천만 원이 표시됐다. 며칠간 이어진 저조한 성과 끝에 찾아온 결과였기에, 그는 이 수익이 당면한 사채 문제를 해결해 줄 것이라 기대했다.
천만 원을 벌었지만 정산일은 다음 달 21일, 현금흐름의 함정
기대에 차 출금 메뉴를 눌렀을 때 화면에 뜬 것은 예상 정산일 다음 달 21일이라는 안내였다. 플랫폼 수익 정산 구조상 조회수로 발생한 수익은 즉시 지급되지 않고 약 40일의 지연 기간을 거치게 되어 있었다. 데이터상으로는 분명한 수익이 발생했지만 당장 사용할 수 있는 현금은 전혀 없는 상태, 즉 손익계산서는 흑자이나 현금흐름표는 부도 상태인 전형적인 흑자 부도 상황에 놓인 것이다. 15년간 재무제표를 분석해온 경영학 박사 출신인 그가 이런 함정에 자신의 삶으로 직접 걸려든 셈이었다.
사채업자의 통보, '데이터는 이자를 내주지 않는다'
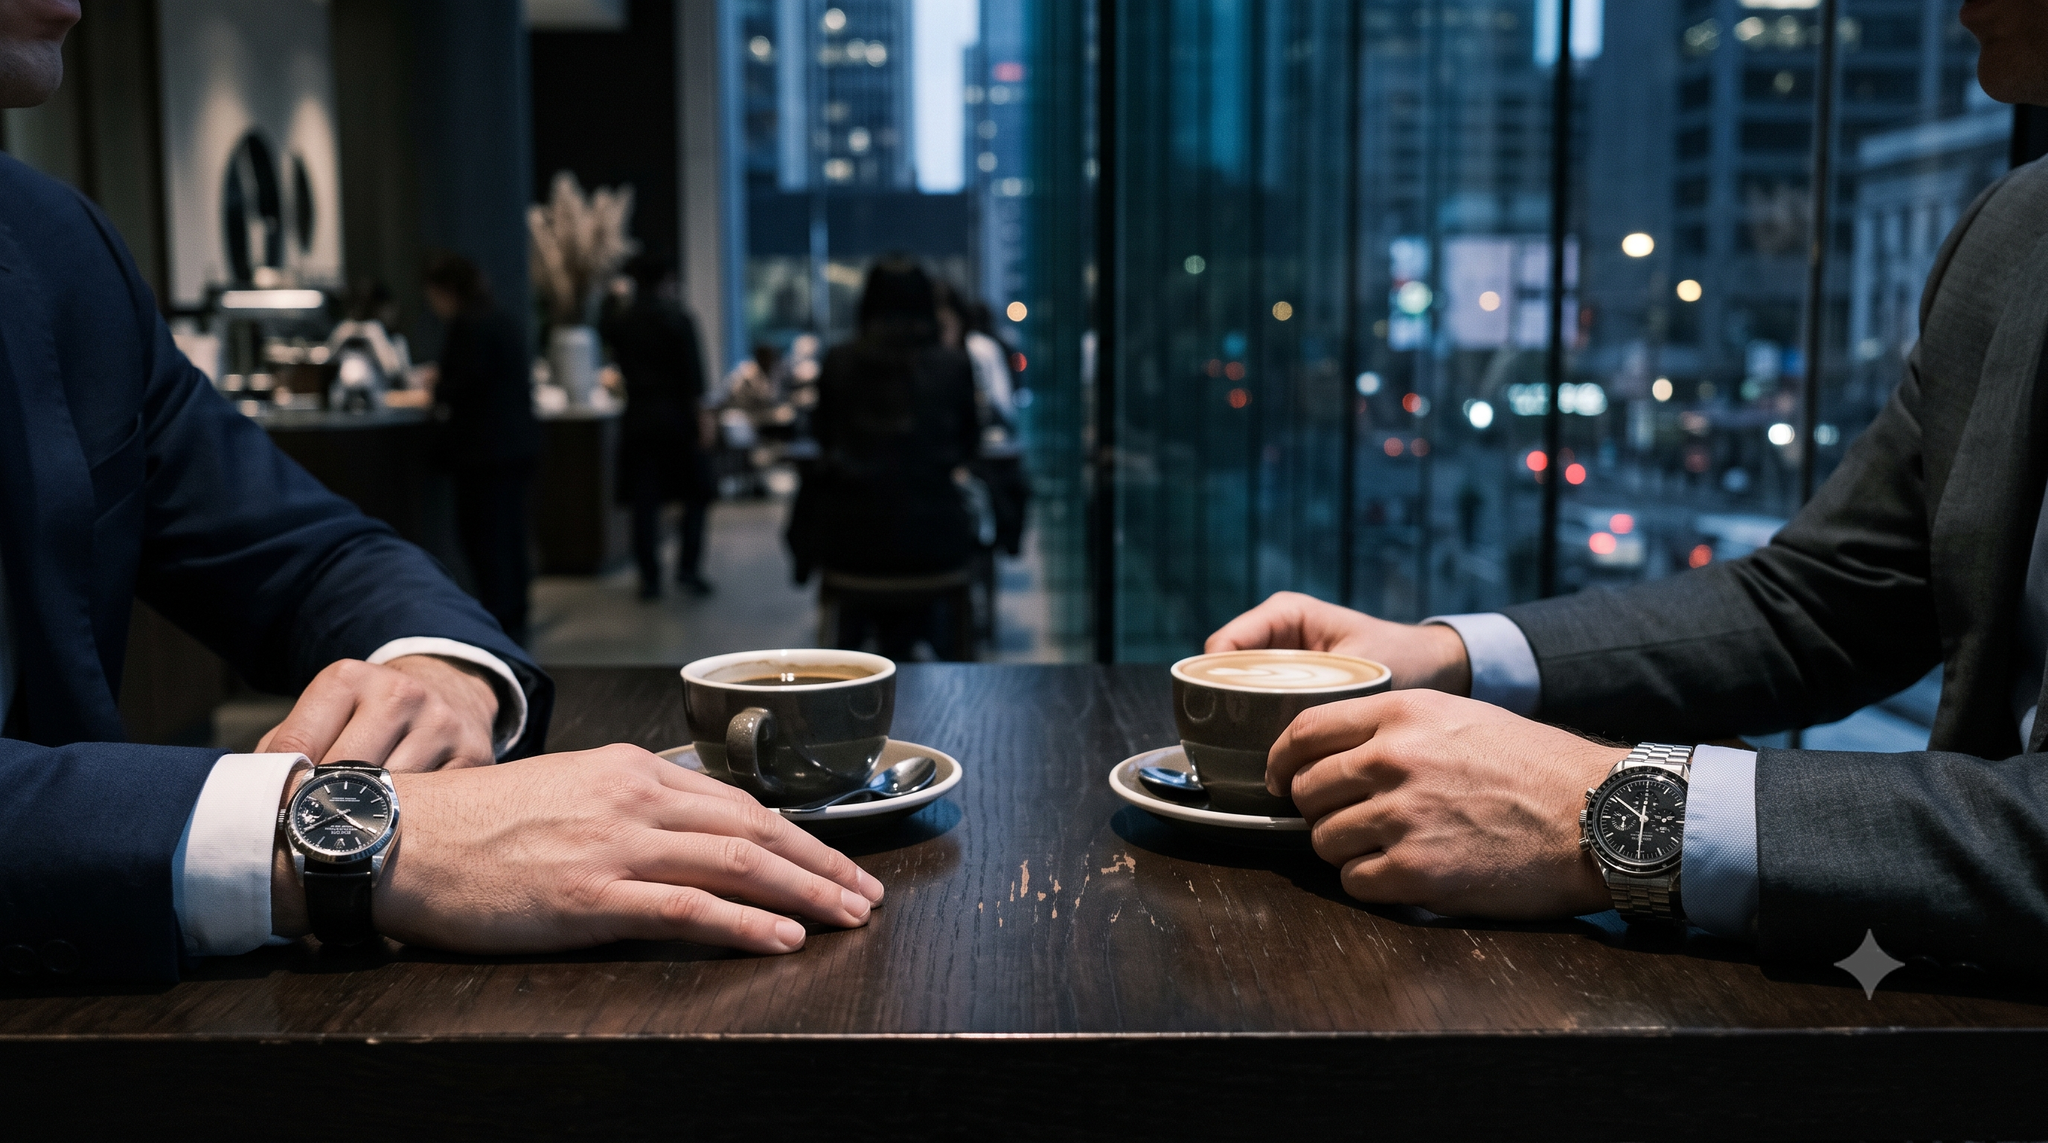
오후, 회사 로비 카페에서 만난 사채업자 백강철은 정장을 갖춰 입은 30대 남성으로, 외견상 흉포함과는 거리가 멀었다. 그는 가족의 안전을 암시하는 발언으로 압박을 가했고, 남성이 제시한 예상 수익 화면을 보고도 냉정한 태도를 유지했다. 그는 실제 계좌에 입금되지 않은 금액은 존재하지 않는 돈과 같다는 논리로 40일 유예 요청을 거절했고, 오늘 17시까지의 이자 상환 원칙을 재확인시켰다. 이는 플랫폼 수익과 실제 현금 유동성 사이의 간극이 개인의 채무 상황에서 얼마나 치명적으로 작용할 수 있는지를 보여주는 장면이다.
모든 대출 경로가 막힌 후, 흑자 부도가 남긴 현실적 교훈
은행 신용대출과 카드론이 모두 한도를 초과한 상태에서, 그는 결국 아내에게 이자 대납을 요청하는 전화를 걸어야 했다. 이 사례는 콘텐츠 수익화나 플랫폼 기반 사업에서 조회수와 예상 수익이 실제 현금 확보 시점과 얼마나 큰 시차를 두고 발생하는지를 극단적으로 보여준다. 특히 정산 지연 기간 동안 발생하는 채무나 고정 지출에 대한 대비책이 없다면, 장부상 성과가 오히려 심리적·재정적 압박을 가중시킬 수 있다는 점에서, 개인 사업자나 크리에이터들에게는 수익 발생 시점과 정산 시점을 구분해 현금흐름을 관리하는 전략이 필수적이라는 교훈을 남긴다.
[작가의 말]
장부엔 천만 원이 찍혔는데, 당장 백이십만 원이 없었습니다. 흑자 부도라는 단어를 저는 그날 몸으로 배웠습니다. 여러분도 '있는데 없는 돈' 때문에 무너져본 적 있으십니까?
💡 미친아빠의 실전 비즈니스 인사이트
매출과 현금은 완전히 다른 물건입니다. 손익계산서가 흑자여도 현금흐름표가 마르면 기업은 죽습니다. 개인도 똑같습니다. 플랫폼 정산일 40일은 초보 판매자를 죽이는 가장 흔한 함정입니다. 수익 구조를 설계할 때는 '얼마를 버는가'보다 '언제 손에 들어오는가'를 먼저 계산하십시오.
- 공유 링크 만들기
- X
- 이메일
- 기타 앱
댓글
댓글 쓰기